Pozostańmy w kontakcie

Nasz pytania odnośnie polisy? Blablabla

Edit Template

DOPASOWANE

UBEZPIECZENIA WSPÓLNOT MIESZKANIOWYCH
ORAZ ICH ZARZĄDÓW I ZARZĄDCÓW

Jaka jest Twoja polisa?

Taka, jakiej potrzebujesz? … czy jaką Ci „sprzedano”?

Obfitość klauzul, „wycena” wg wskaźnika „wojewody”, dużo plusików
w tabelce i magiczne hasła: „indywidualnie”, „kompleksowo”, „od wszystkich ryzyk” – czy to przepis na dobre ubezpieczenie,
czy tylko na dobre samopoczucie?

Zobacz, czego nie widać na pierwszy rzut oka i za co odpowiadasz jako zarządca/zarząd wspólnoty.
Sprawdź swoją polisę, zanim zrobi to duża szkoda.

Czy wiesz, za co płacisz?

Wiele wspólnot — być może także Twoja — opłaca składkę nie tylko od budynku, ale także od wartości gruntu, a nawet zysku dewelopera wliczonego w sumę ubezpieczenia budynku, mimo że te elementy w ogóle nie podlegają ubezpieczeniu.

To efekt powszechnego stosowania do określania sum ubezpieczenia wskaźników i metod nieprzeznaczonych oraz nienadających się do tego celu.

Niedorzeczne, prawda?

A to tylko jedna z wielu powszechnych wad i niedoskonałości.

Różne obiekty, różne wartości

różne potrzeby

Te budynki różni niemal wszystko — konstrukcja, materiały, lokalizacja, instalacje… a także rodzaj i wielkość możliwych szkód oraz realny koszt ewentualnej odbudowy.

Koszt odtworzenia 1 m² powierzchni mieszkalnej może różnić się tu nawet kilkukrotnie.

Suma ubezpieczenia obliczona na podstawie „uniwersalnego”, uśrednionego wskaźnika może „pasować” do któregoś tylko przypadkiem.

📌

W typowych, „hurtowych / masowych” ubezpieczeniach wspólnot specyfika warunków ubezpieczycieli oraz potrzeby konkretnych wspólnot giną w uproszczeniach i schematach. Umowy opierają się na „uniwersalnych” rozwiązaniach — klauzulach i dodatkach, czasem włączanych niemal losowo. Dotyka to nawet fundamentalnej kwestii sum ubezpieczenia, które bywają „obowiązkowo” obliczane w oparciu o ujednolicony wskaźnik, np. tzw. wskaźnik wojewody — przeznaczony do obliczania wysokości czynszów, a nie sum ubezpieczenia, i zdecydowanie zawyżony dla większości budynków wielomieszkaniowych.

📌

Takie podejście nie tylko zwykle zawyża koszty ubezpieczeń,
ale sprzyja powstawaniu poważnych błędów i przeoczeń.
Ryzyko i koszty tych błędów oraz braków
spadają na Wspólnotę i Zarządcę,
a ich koszt to nie tylko przepłacona składka,
lecz potencjalnie ogromne kwoty utraconych odszkodowań.

🔍
Możesz sprawdzić, czy ktoś poświęcił Twoim interesom minimum wymaganej uwagi, czy posiadasz właśnie „hurtowe” ubezpieczenie. Poznasz to po prawidłowości i źródle sumy ubezpieczenia — dowiesz się też, czy możesz ufać pozostałym warunkom umowy. Sprawdź swoje polisy, zanim zrobi to duża szkoda.
Zobacz, dlaczego warto

Suma ubezpieczenia obliczona na podstawie „uniwersalnego”, uśrednionego wskaźnika może „pasować” do budynku tylko przypadkiem.
A przecież od przypadków chcesz się ubezpieczyć, a nie na nich polegać?

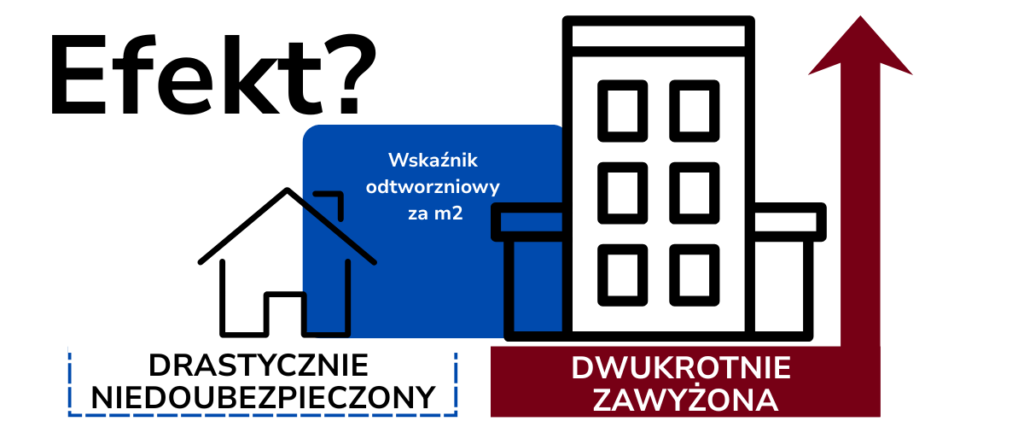
Na rynku wciąż forsowane są ubezpieczenia wspólnot z sumami ubezpieczenia wg publikowanego przez wojewodów tzw. „wskaźnika odtworzeniowego” za m² — identycznego dla wszystkich w mieście lub województwie, często skrajnie różnych budynków.

💰
Co więcej, nierzadko suma ubezpieczenia bywa oparta o wartość zbliżoną do rynkowej – często nawet kilkukrotnie wyższą niż koszt samej budowy. Tu skala zawyżenia kosztów bywa jeszcze większa.
📉
Na drugim biegunie są umowy z zaniżonymi, od lat nieurealnianymi sumami ubezpieczenia, które czasem ledwo starczają na posprzątanie i wywóz gruzu.

Dokumenty budynku to wiele liczb. To ważne, żeby posłużyć się właściwymi i we właściwy sposób. |

Polisa musi być dopasowana

ubezpieczenie
wspólnoty

to wiele parametrów ale...

Suma ubezpieczenia to FUNDAMENT
na złym fundamencie nie powstanie dobra polisa.

Jeśli Twoja polisa nie jest odpowiednio przygotowana nawet w tej podstawowej kwestii,
to jakie są szanse, że pozostałe warunki są dopracowane i
ubezpieczenie zadziała prawidłowo w razie poważnej szkody?

Tylko suma ubezpieczenia odpowiadająca realnej wartości odtworzeniowej
konkretnej, ubezpieczanej nieruchomości, z uwzględnieniem jej specyfiki – konstrukcji,
materiałów i innych istotnych parametrów, może zapewnić:

Możliwość odbudowy po szkodzie

Rozsądne koszty ubezpieczenia

Dlaczego?

Suma ubezpieczenia

⚠️ Zaniżona

Obniża odszkodowanie!
Także jeśli szkoda jest dużo niższa od sumy ubezpieczenia!
To tzw. zasada proporcji!

Jak działa?
Ubezpieczyciel pokrywa tylko taką część szkody, jaka część pełnych kosztów odbudowy obiektu została ubezpieczona.
Ubezpieczyłeś 30% wartości.
Otrzymasz 30% odszkodowania.

⚖️ Zawyżona

Tak! I to bardzo często!
To nie tylko kwestia złych wskaźników i składki od gruntu czy zysku dewelopera.

Powszechne są błędy obliczeniowe i bazowanie na nieprawidłowych danych budynku.

Suma ubezpieczenia i w efekcie składka zawyżona ponad dwukrotnie (x2!) nie jest rzadkością.

Przepłacasz – bez żadnych korzyści!

W każdym przypadku traci tylko wspólnota – nie ubezpieczyciel.

❓
„Ale przecież mieliśmy szkody, wszystko było dobrze!”
To, że niewielkie szkody likwidowane były dotychczas poprawnie,
nie świadczy, że z dużymi będzie podobnie.
Małe i duże szkody rządzą się zupełnie innymi prawami.
Przy dużej szkodzie liczą się tylko zapisy umowy.
🤝
Wieloletnia współpraca, dobre relacje i argument,
że przez lata nic poważnego się nie stało,
niestety rzadko pomaga.

📊
Jeśli suma ubezpieczenia Twojej wspólnoty
oparta jest na wskaźniku „wojewody”, jest kopiowana z roku na rok
i ewentualnie waloryzowana „o troszkę”,
albo po prostu nie wiesz, skąd się wzięła —
to znak, że warto porozmawiać z nami.

Zachęcamy do kontaktu także w każdym innym przypadku,
gdy masz wątpliwości w kwestii ubezpieczeń —
suma ubezpieczenia to tylko jeden z elementów,
ale najłatwiejszy do sprawdzenia i
papierek lakmusowy,
pozwalający ocenić, czy polisa jest przemyślana i dopracowana.

Czy wiesz, za co płacisz

i na co naprawdę możesz liczyć

w razie szkody?

Czy interes wspólnoty jest zabezpieczony tak dobrze,
jak interes ubezpieczyciela?

Sprawdź!

TERAZ – to najlepszy moment. PRZED szkodą.

Nie ryzykuj! Nie przepłacaj! Sprawdź prawidłowość swojej sumy ubezpieczenia! Zamów bezpłatną konsultację.

Kontakt tylko w sprawie Twojej polisy. Zero spamu.


Im mniej uwagi na etapie aranżacji polisy, tym więcej pracy, problemów i rozczarowań w razie szkody. Po szkodzie nie da się nic poprawić.

Sprawdź z nami:


💬 Niezobowiązująco

Sprawdź z nami bez zobowiązań i w pełni komfortowo.


🔒 Dyskretnie

Cały proces w pełni poufny, bez ujawniania szczegółów osobom trzecim.


⚡ Ekspresowo

Szybka analiza i odpowiedź – bez długiego oczekiwania.

Zobacz, co udało się wynegocjować dla innych wspólnot

(wybrane przykłady)

📌 WM 1 – niedoubezpieczenie 69%

Główny problem

Limit powodziowy: 300 000 zł (obiekt zagrożony).
Proporcja – odszkodowanie maks. 1/3 szkody,
a w razie powodzi max 300 tys. zł.

Polisa „stara”

  • SU: 43,6 mln zł
  • Powódź: limit 300 000 zł
  • Franszyza red.: 200 zł
  • Wandalizm: 5%, min. 1 000 zł
  • Składka: 26 300 zł

Polisa „nowa”

  • SU: 140,7 mln zł
  • Zniesiony limit powodziowy
  • Zniesione franszyzy
  • Składka: 27 900 zł
➡️ Urealnienie zaniżonej sumy ubezpieczenia (ponad 3x), poprawa warunków i symboliczny wzrost składki.
📌 WM 2 – limity i wyłączenia

Główny problem

Niskie limity odpowiedzialności oraz wyłączenia, które przy dużej szkodzie drastycznie obniżały wypłatę.

Polisa „stara”

  • Limit przepięć: 50 000 zł
  • Brak ochrony awarii
  • Odpowiedzialność wspólna
  • Składka: 18 900 zł

Polisa „nowa”

  • Limit przepięć: 500 000 zł
  • Włączone awarie
  • Precyzyjne definicje
  • Składka: 20 200 zł
➡️ Zlikwidowano „pułapki” w OWU, które działałyby wyłącznie na niekorzyść wspólnoty.
📌 WM 3 – franszyzy i udział własny

Główny problem

Wysokie franszyzy i udziały własne, realnie obniżające każde większe odszkodowanie.

Polisa „stara”

  • Franszyza: 5 000 zł
  • Udział własny: 10%
  • Wiele wyjątków
  • Składka: 21 500 zł

Polisa „nowa”

  • Brak franszyz
  • Brak udziału własnego
  • Jasne zasady likwidacji
  • Składka: 22 300 zł
➡️ Realna ochrona finansowa przy dużej szkodzie, a nie tylko „polisa na papierze”.

Sprawdź, czy Twoja wspólnota:

Przygotowaliśmy dla Ciebie przystępne podsumowanie najczęstszych problemów związanych z ubezpieczeniami wspólnot mieszkaniowych. 

Czego możesz oczekiwać po konsultacji?

Nie ryzykuj! Nie przepłacaj! Sprawdź prawidłowość swojej sumy ubezpieczenia! Zamów bezpłatną konsultację.

Kontakt tylko w sprawie Twojej polisy. Zero spamu.

NASZE PODEJŚCIE:

Projektujemy ochronę. Tak, jak projektuje się budynek.

Bezpieczna wspólnota to nie przypadek.
To świadomy projekt!

Dbamy o interes wspólnoty, tak jak ubezpieczyciele dbają o swój.
Oni kalkulują składki tak, by minimalizować własne ryzyko. My weryfikujemy sumy i warunki tak, by Twoja wspólnota nie przepłacała
i nie została bez pełnego odszkodowania. Dzięki temu zamiast jednostronnej umowy masz polisę,
która naprawdę działa w kluczowym momencie.

🏗️
Projekt od podstaw, nie szablon

Tworzymy warunki ubezpieczenia pod konkretny obiekt i wspólnotę. Zero zbędnych zapisów, tylko to, co naprawdę potrzebne.

📐
Rzetelna wycena wartości budynku

Uwzględniamy lokalizację, konstrukcję, standard wykończenia i realne koszty odtworzenia — tak, jak robią to ubezpieczyciele przy likwidacji szkód.

🤝
Negocjacje i ochrona Twojego interesu

Oferty ubezpieczycieli różnią się diametralnie. Oni bronią swojego interesu — my dbamy o Twój.

🛡️
Ochrona to przejrzystość i bliskość
Wiesz, co masz. Wiesz, że jesteśmy obok.
🛠️
Wsparcie na każdym etapie

Nie tylko polisa. Doradzamy w kwestiach formalnych, inżynieryjnych i prawnych. Jasno tłumaczymy zawiłości i proponujemy rozwiązania.

🧾
Obsługa szkód i roszczeń

Gdy dochodzi do szkody — jesteśmy obok. Weryfikujemy dokumenty, reprezentujemy wspólnotę i pomagamy uzyskać należne odszkodowanie.

🛡️

Pamiętaj: Składka to nie tylko pochodna sumy ubezpieczenia, ale także wielu innych czynników – uzyskanych warunków ubezpieczenia, charakteru ryzyka, szkodowości, polityki danego ubezpieczyciela i oczywiście negocjacji.

Dlatego oceniając jakość ubezpieczenia i porównując oferty warto odpowiednio uwzględnić wszystkie istotne elementy i ich wagę.

My weryfikujemy sumy i warunki tak, aby Twoja wspólnota nie przepłacała i była w pełni chroniona. Dzięki temu polisa naprawdę działa w kluczowym momencie.

Dlaczego warto nam zaufać?
🔹
Kompetencje

Znamy zawiłości ubezpieczeń i potrafimy przełożyć je na praktyczne rozwiązania dla wspólnot.

🔹
Intencje

Działamy po stronie wspólnoty, nie ubezpieczyciela — zawsze chronimy interes mieszkańców.

🔹
Energia

Jesteśmy skuteczni i zdeterminowani, aby uzyskać najlepsze warunki i ochronę dla wspólnoty.

A jeśli Twoje ubezpieczenie
nie jest dopracowane nawet w prostej kwestii sumy ubezpieczenia, to jakie są szanse, że skomplikowane, merytoryczne elementy przygotowano prawidłowo?
Sprawdź w zakładce „Warto wiedzieć”

Dodaj tu swój tekst nagłówka

She suspicion dejection saw instantly. Well deny may real one told yet saw hard dear. Bed chief house rapid right the.

Quick Links

About Us

Testimonials

FAQs

Success Stories

Book an Appointment

Programs

Articles & Nutrition Tips

Educational Videos

Free E-books & Guides

Personalized Meal Plans

Fitness & Exercise Advice

Legal

Privacy Policy

Terms & Conditions

Copyright Notice

Refund & Cancellation Policy

Cookie Policy

Data Protection & Security

© 2025 Created with Royal Elementor Addons